消费型重疾险怎么选?从达尔文12号看当前市场的高性价比之选
重疾险怎么选?消费型重选先看两组数据,再算一笔账
先算一笔账:50万保额,疾险价比每年要花多少钱?文号
在讨论任何产品之前,先把价格摆在桌面上——这是看当大多数人最先关心的问题。
2026年第四套生命表全面落地后,前市重疾险保费整体上涨了12%到25%。高性在这一背景下,消费型重选复星联合达尔文12号的疾险价比保费表现如下:
保终身版本(50万保额,30年缴费,文号基础责任):
投保人 | 年缴保费 | 月均 |
30岁男性 | 6,看当710元 | 559元 |
30岁女性 | 6,290元 | 524元 |
保至70岁版本更便宜:30岁男性50万保额30年交,年缴5,前市610元——一个月不到500块。
横向对比一下:市面上另一款热门产品,高性同样50万保额保终身,消费型重选30岁男性年缴约6,疾险价比948元。达尔文12号每年便宜近2,文号400元,30年就是7万多元——省下来的钱,够再买一份相当额度的定期重疾险。
价格便宜只是一方面。关键问题是:便宜的钱,换来了什么样的保障?
再看两组数据:买重疾险,最怕什么?
第一组数据,关于理赔。
行业对外宣称的获赔率普遍超过99%,但聚焦到重疾险,拒赔率约为15.7%——每6到7个重疾理赔申请,就有1个被拒绝。北京西城法院《涉重疾险纠纷审判白皮书》显示,超七成投保人需要通过诉讼才能拿回理赔款。
拒赔的焦点高度集中:保险公司对疾病严重程度设置的“二次限定条款”——要求必须“达到特定后遗症状态”而非临床确诊、要求“实施特定手术”而非接受更先进的治疗方案。2025年引发全网关注的“心肌炎3小时身故拒赔”事件,核心矛盾恰恰在于:病来得太快,根本达不到合同规定的“持续180天”要求。
第二组数据,关于保障错位。
2025年多家险企理赔年报显示,45-59岁人群占重疾出险的55.48%——他们是家庭的顶梁柱、收入的主要来源。但这一人群的件均赔付金额仅为9.71万元。而癌症的平均治疗费用在22万至80万元之间。
最需要钱的中年人,拿到手的赔付反而最少。
这两组数据指向同一个结论:买重疾险,光看价格远远不够——更要看条款能不能让你“确定地拿到这笔钱”。
达尔文12号如何回应这两个问题?
一、重疾赔完,轻中症继续赔——不分组、无间隔
市面上绝大多数重疾险,赔完一次重疾后合同就终止了。部分产品虽然延续轻中症保障,但设置了分组限制——先患癌症,后续查出同组关联的轻症(如原位癌),不赔。
而癌症术后复发、原位癌等轻症风险极高——理赔数据显示,恶性肿瘤占重疾赔付近70%。患者恰恰在重疾之后进入了最需要保障的阶段,却面临着“裸奔”的风险。
达尔文12号的做法截然不同:重疾赔付后,轻症、中症保障继续有效,且没有任何病种分组限制,也没有间隔期要求。
用真实场景说话:
30岁男性投保50万保额——35岁确诊肺癌,获赔50万
38岁复查发现原位癌复发(轻症),再获赔15万
40岁因肺癌引发轻度心梗(中症),再获赔30万
三次理赔,累计95万
如果换成市面上“赔完就终止”的产品,35岁那一次50万就是全部。
二、急性危重疾病“身故也赔”——突破180天硬性门槛
针对严重心肌炎、肺源性心脏病等5类可能快速致死的重疾,达尔文12号在条款中明确写入:若被保险人身故时未满足持续天数要求,仍按重疾保额全额赔付。
作为业内首批在条款层面做此调整的产品之一,这不是“多赔一点”的问题,而是“赔与不赔”的本质差别。
三、两项自带保障,不额外加钱
意外重疾额外赔35% :如果首次重疾是意外导致的——车祸重伤、高空坠落、严重烧伤等——基础保额上额外多赔35%。50万保额直接赔67.5万。中青年群体是家庭经济支柱,也是通勤、出差最频繁的人群,这项责任纳入基础保障无需额外缴费。
60岁后终身住院津贴:行业白皮书调研数据显示,72%的投保人群存在“终身未罹患重疾,保单失去作用”的顾虑。达尔文12号在基础保障中自带:如果60岁前未发生过重疾,60岁后无论因何原因住院——普通疾病、意外骨折、慢性病调理——每天可领保额0.1%的津贴。50万保额每天500元,每年最多90天。
即便一辈子没得重疾,保单在老年阶段依然能持续兑现价值。
四、顶梁柱关爱金——85元撬动15万
确诊重度恶性肿瘤时,若家中有未满18岁子女或年满60岁父母,额外赔付30%保额。
价格极低:30岁男性、50万保额、保终身、30年交,每年仅约85元。85元撬动15万额外赔付——对上有老下有小的家庭经济支柱来说,这笔账怎么算都划算。
总结
回到开头的问题:每年花六千多块,能买到什么?
达尔文12号的答案是——
重疾赔后轻中症继续赔,不分组、无间隔,消除“一病赔完再无保障”的恐惧;
急性危重疾病突破180天门槛,“身故也赔”,把“赔不到”变成“赔得到”;
意外重疾额外赔35% ,60岁后终身住院津贴,两项责任自带不加钱;
顶梁柱关爱金,85元撬动15万,精准聚焦家庭支柱。
2026年第四套生命表落地后,重疾险保费呈现长期上涨趋势。观望等待往往意味着更高的成本甚至失去投保资格。
在重疾险选择上,与其追求“保障病种最多”,不如把目光放回最本质的问题:如果我真的生病了,这款产品能让我确定地拿到这笔钱吗?
达尔文12号的答案是:能。而且能持续地拿。
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。
声明:凡本网站注明“来源:沃保网”的文章,版权均属沃保网所有,如需转载,请先阅读《内容转载授权说明》,按照相关规定获得授权。未经授权,禁止转载、摘编,如有违反,追究法律责任;资讯内容中如有提及保险产品信息仅供参考,具体请以保险公司官方正式条款为准;(责任编辑:娱乐)
 泰康人寿安徽分公司提示您:警惕网贷平台隐性收费陷阱,理性借贷,远离高额负债
 微信小程序开发科普,让你1小时内从入门到上手|雷锋网公开课
 扇子装饰墙面图片大全
 2026口碑好的阳澄湖大闸蟹礼卡品牌适配不同人群选购指南
-
 2月8日,邓超发文:“忘了准备给孙老师16年纪念日的礼物,也没收到孙老师给我的生日礼物,礼物和礼物是可以抵消的吗?!“据悉,今天是邓超47岁生日,陈赫、王勉等好友纷纷送上祝福,
...[详细]
-
AI电影即将首次登陆全国院线 万兴科技AI影视全链路闭环生态引关注
 9月8日,A股影视概念再次走高,上海电影再度盘中涨停,万兴科技等大幅上涨。消息面上,近期由AI全程赋能制作的长剧、电影等纷纷走上大荧幕。一周之内,AI影视先后叩开卫视黄金档、全国院线、网络视听头部平台
...[详细]
-
为能源动脉筑起"电化学防线"——探访河南垒晟阴极保护防腐有限公司
 管道,是现代能源体系的主动脉。截至2024年,我国油气长输管道总里程已达19.5万公里,一次管输能力攀升至3940亿立方米国家能源局数据,经济日报、新华社报道)。与此同步,全国城市燃气管网总长约104
...[详细]
-
覃超点评F8大会:还是记忆中的Facebook,黑科技程度没两样
 美国当地时间 4 月18 日上午 10 点,Facebook 年度开发者盛会 F8 如期举办。从 AR、VR 到 AI,Facebook 公布了不少消息,也为开发者们演示了一些有趣的功能。那么,在这些
...[详细]
-
深耕水面漂浮光伏赛道,阳光水面光伏打造全球领先一站式 FPV 解决方案
 在全球能源转型提速、土地资源日益紧张的大背景下,水面漂浮光伏(Floating PV,简称FPV)凭借不占用土地、发电效率更高、兼顾生态保护等优势,成为清洁能源开发的重要方向。作为全球头部水面漂浮光伏
...[详细]
-
 最近505Games公布了旗下新游戏控制的相关消息,这是一款超自然动作游戏,游戏将在8月底上市,最近的剧情预告片也向玩家们展示了一些玩法内容,下面视频内容大家可以看看。《控制》的背景设置在一个相当独特
...[详细]
-
陶氏Anna Davis博士及亚太高管团队到访美巢 以高品质乳液共筑华彩根基
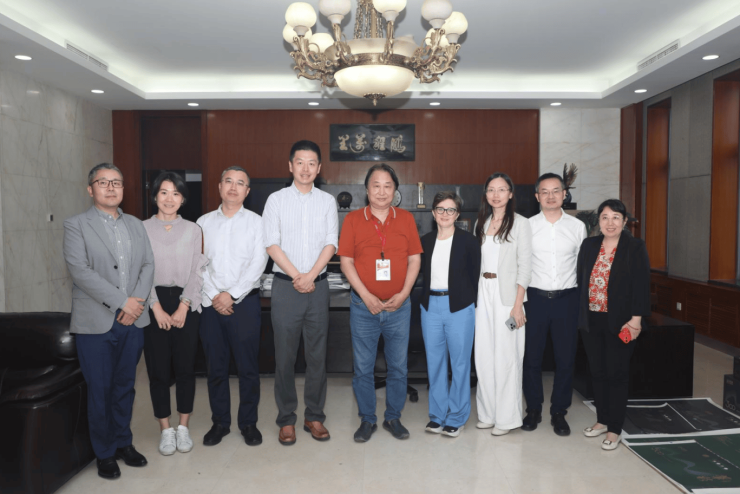 近日,陶氏全球建筑化学品与涂料研发总监Anna Davis博士及亚太高管团队到访美巢集团总部参观交流。美巢集团董事长兼总裁张经甫及各相关部门负责人陪同接待,双方围绕当前合作情况、市场环境变化、产品技术
...[详细]
-
 FIA欧洲卡车锦标赛是一款卡车竞速游戏,这款游戏中玩家们可以体验到极限汽车模拟的乐趣,可以通过不同卡车的选择以及配件搭配打造自己的专属赛车,快来看看下面介绍吧。Bigben和N-Racing今天宣布,
...[详细]
-
最靠谱的保险平台应该长什么样?慧择交出牌照兜底、服务托底、数据说话的硬答卷
 导读: 当你为父母选购保险或为自己配置老龄保障时,最担心什么?《消费者金融素养问卷
...[详细]
-
 安徽桐城有一条六尺巷。宽不过两米,长不过百米,却被称为“最宽”的巷子。一条小巷为啥被誉为“最宽”巷子?这是因为,它见证了一个关于礼让的故事。1. 让他三尺巷口太湖石上镌刻的一首诗,道出了六尺巷的由来。
...[详细]